Ventas y clientes
Ranking de clientes Excel - Plantilla gratis
Clasifica clientes por facturación neta, facturas y ticket medio. Incluye hojas de facturación, ranking e instrucciones para autónomos y pymes.
2026-10-01
413 descargas
4.8/5
Descargar plantilla
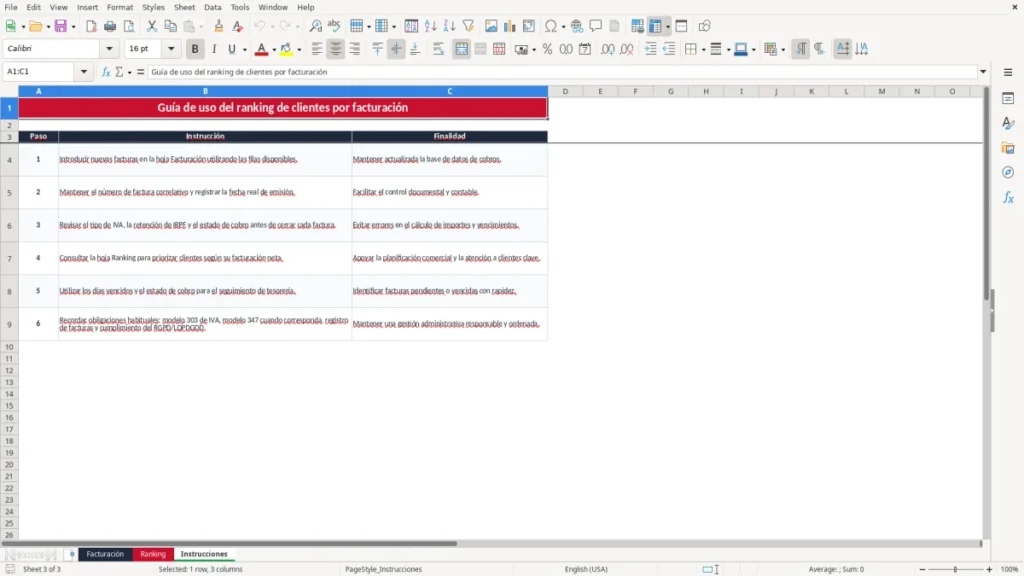
Esta plantilla de ranking de clientes en Excel ordena hasta 10 clientes por facturación neta, número de facturas y ticket medio. Incluye las pestañas Facturación, Ranking e Instrucciones para registrar facturas y detectar qué clientes sostienen tus ingresos.
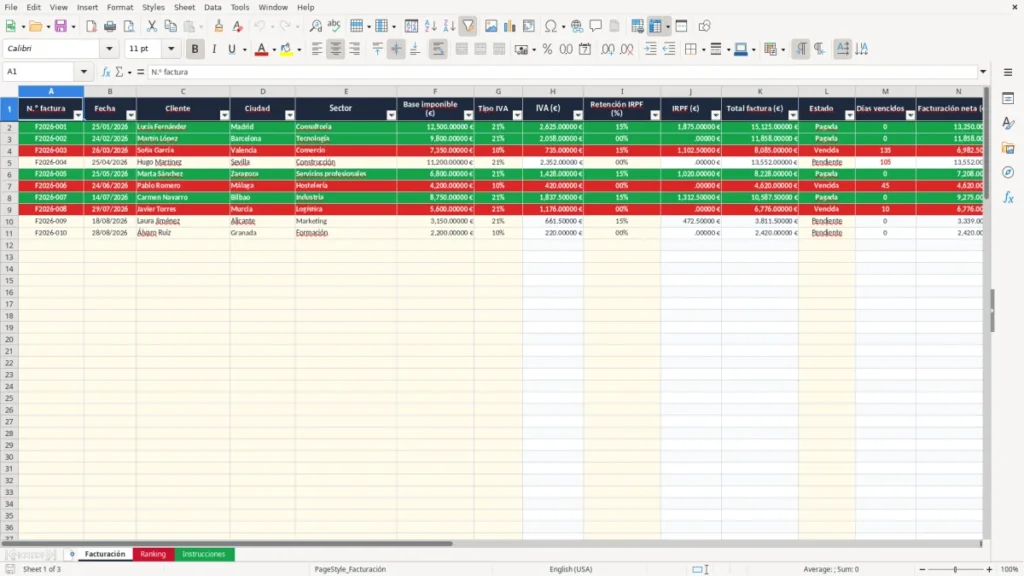
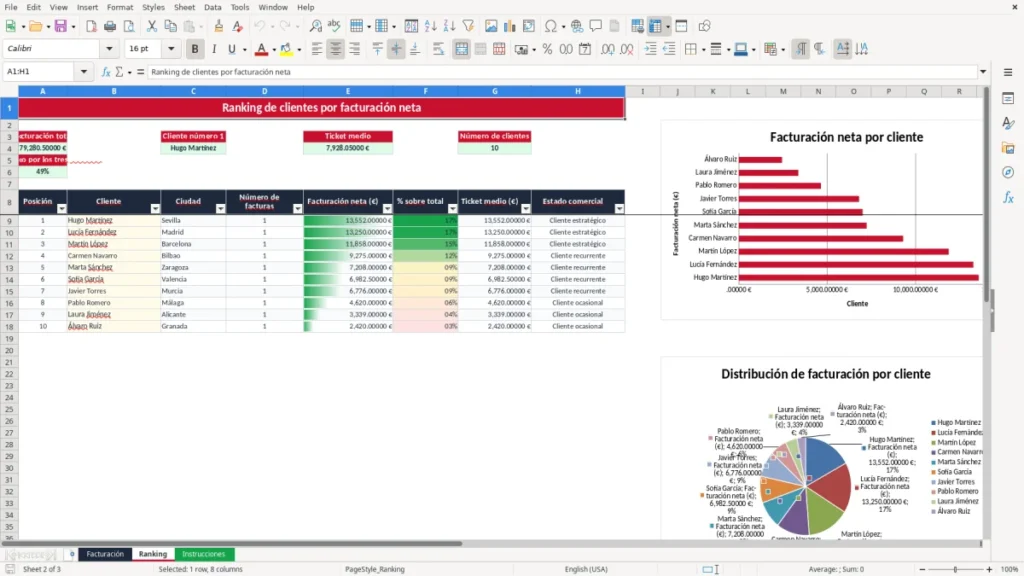
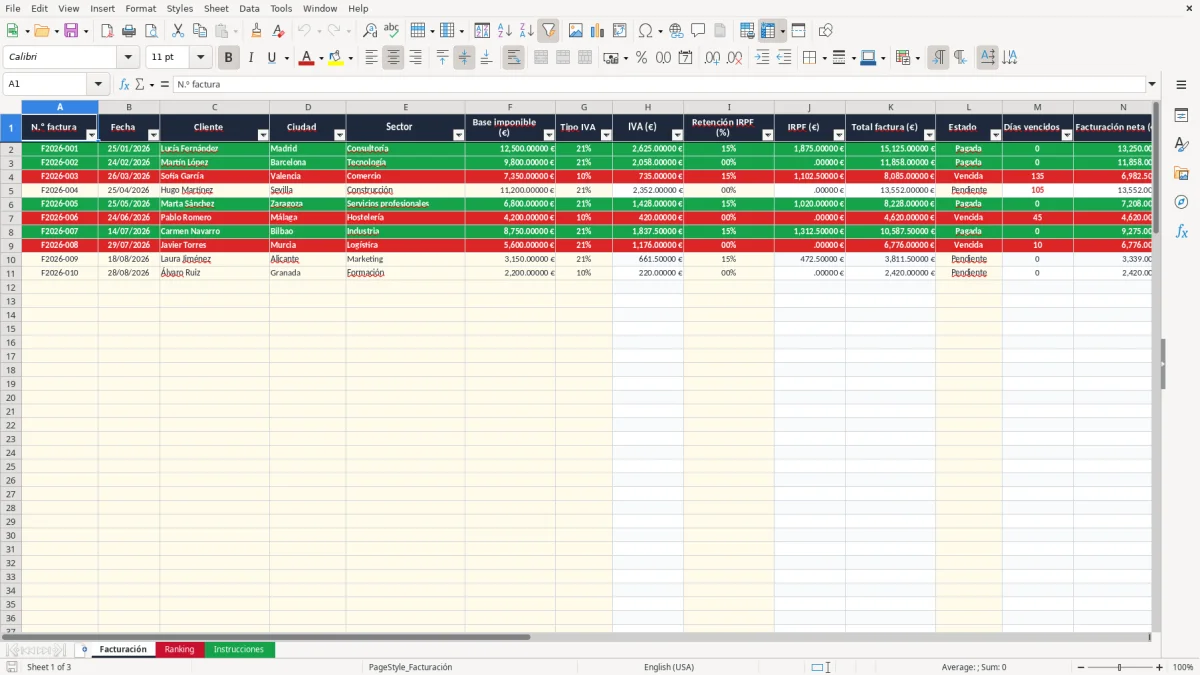
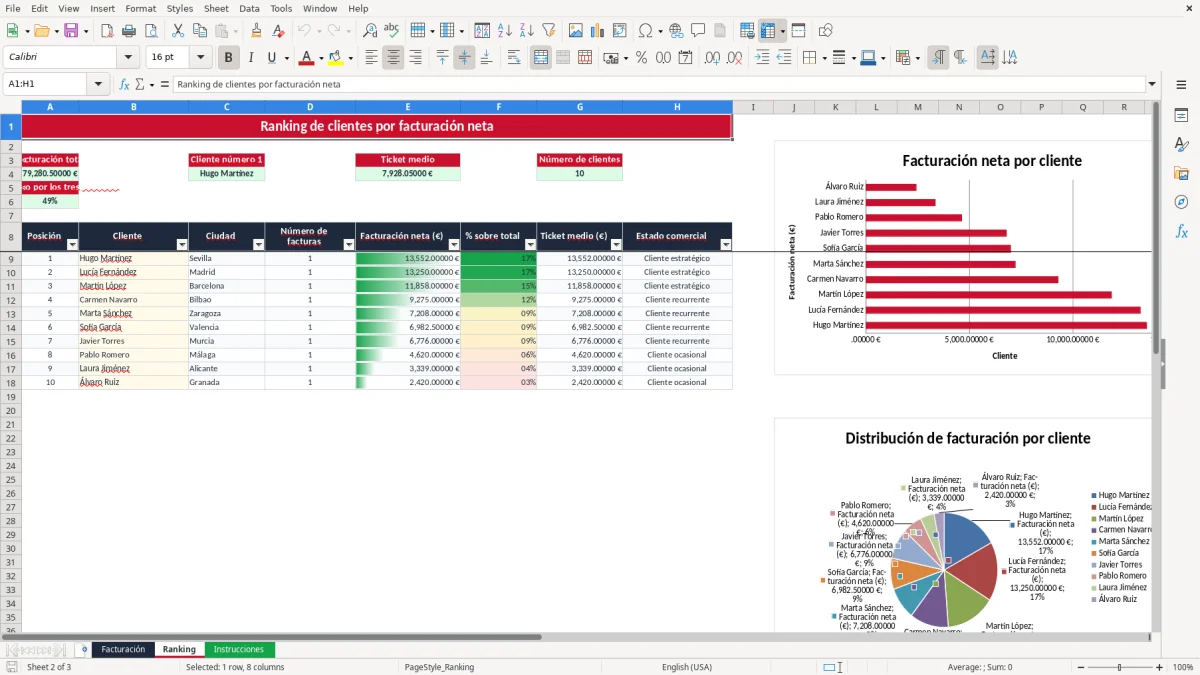
En Facturación introduces hasta 100 registros preparados, desde la fila 2 hasta la 101. La imagen 1 muestra las columnas de número de factura, fecha, cliente, ciudad, sector, base imponible, IVA, IRPF, total, estado, días vencidos y facturación neta; la imagen 2 resume el ranking y la imagen 3 explica el proceso.
Las principales ventajas de esta plantilla de Excel
- Ordena automáticamente los clientes mediante su posición por facturación neta.
- Muestra la facturación total, el cliente número 1, el ticket medio y el número de clientes.
- Calcula el porcentaje que representa cada cliente sobre el total.
- Relaciona cada cliente con su ciudad mediante VLOOKUP (BUSCARV).
- Distingue entre cliente estratégico, recurrente y ocasional con umbrales de 10.000 € y 5.000 €.
- Calcula los días vencidos de facturas no pagadas tomando como referencia 30 días.
- Permite revisar hasta 100 filas de facturación con filtros y paneles inmovilizados.
Guía paso a paso
- Abre la pestaña Facturación y escribe el número correlativo, la fecha real, el cliente, la ciudad y el sector.
- Introduce la base imponible, el tipo de IVA y la retención de IRPF. El IVA, el IRPF, el total y la facturación neta se calculan solos.
- Selecciona en Estado una de las opciones disponibles: Pagada, Pendiente o Vencida.
- Revisa Días vencidos y comprueba que la fecha, el IVA y la retención corresponden a la factura.
- Ve a Ranking para consultar las posiciones del 1 al 10 y la facturación neta acumulada de cada cliente.
- Analiza el porcentaje sobre el total, el ticket medio y el Estado comercial para priorizar llamadas, renovaciones o reclamaciones.
- Usa Instrucciones como lista de comprobación al cierre mensual y antes de preparar el modelo 303.
Funciones incluidas
Cálculo automático de IVA mediante IF (SI): base imponible multiplicada por el tipo seleccionado.
Cálculo de IRPF según el porcentaje introducido y del total de factura con base más IVA.
Facturación neta calculada como total de factura menos IRPF.
Ranking con RANK, INDEX y MATCH para determinar posiciones y localizar al primer cliente.
Agregación por cliente con SUMIF y recuento de facturas con COUNTIF.
Ticket medio por cliente mediante AVERAGE y división de facturación entre facturas.
Dos gráficos basados en los clientes y su facturación neta en la pestaña Ranking.
Quién necesita ordenar sus clientes por facturación
El ranking resulta útil cuando dejas de tener cinco clientes fáciles de recordar y empiezas a gestionar una cartera dispersa. Un autónomo de consultoría puede emitir una factura mensual a cada cliente; una pyme de servicios puede tener 20 proyectos abiertos y no saber cuáles aportan realmente más ingresos.
El cierre mensual del autónomo
Imagina cuatro facturas: 12.500 € de base con IVA del 21% y una retención del 15%, 9.800 € sin retención, 7.350 € con IVA del 10% y 11.200 € con IVA del 21%. La hoja calcula importes comparables en Facturación neta, no se limita a ordenar el total cobrado al cliente.
En el primer caso, el IVA es 2.625 €, el IRPF 1.875 € y la facturación neta 13.250 €. Esa cifra es la que alimenta el ranking. Mi criterio es usar la facturación neta para comparar clientes cuando existen retenciones, porque el total de factura puede distorsionar la aportación comercial real.
La responsable de administración de una pyme
La persona que prepara el cierre de mes puede filtrar por cliente, ciudad o sector en las 100 filas disponibles. Después consulta el cliente número 1, el ticket medio y el porcentaje facturado por los tres primeros para detectar concentración.
Si una tienda online factura 60.000 € netos en 300 pedidos, el ticket medio general es 200 €. En cambio, una cartera B2B con 10 clientes puede facturar 60.000 € en solo 25 facturas: el riesgo y la atención comercial son completamente distintos.
Cómo leer la imagen 2
La pestaña Ranking presenta Posición, Cliente, Ciudad, Número de facturas, Facturación neta, porcentaje sobre total, Ticket medio y Estado comercial. La imagen 2 permite ver de un vistazo si el negocio depende de un cliente estratégico o de una base más equilibrada.
Qué cifras fiscales debes comprobar antes de usar el ranking
El ranking no sustituye el libro de facturas ni la autoliquidación. Sirve si los datos de Facturación respetan los requisitos de una factura: número correlativo, fecha, NIF del emisor y receptor, base imponible, tipo y cuota de IVA.
Tipos de IVA y retenciones
La validación de la columna Tipo IVA ofrece 21%, 10% y 4%. Una base de 10.000 € al 21% genera 2.100 € de IVA; con el tipo reducido del 10%, serían 1.000 €. La retención de IRPF se escribe aparte: el tipo general para actividades profesionales es 15% y el reducido para nuevos autónomos es 7% cuando se cumplen sus condiciones.
La plantilla calcula el IRPF como importe informativo de la factura y resta esa retención para obtener Facturación neta. No confundas esa cifra con el IVA devengado: el IVA de una base de 10.000 € al 21% sigue siendo 2.100 €, aunque exista una retención de 1.500 €.
Modelos y conservación
Antes del cierre trimestral, contrasta las facturas recibidas y emitidas con el modelo 303. El resumen anual corresponde al modelo 390 y el modelo 347 afecta a operaciones con un tercero que superen 3.005,06 € en el año.
Conserva la documentación al menos 4 años a efectos tributarios y 6 años por el Código de Comercio. El estado Pagada, Pendiente o Vencida ayuda a localizar cobros, pero no demuestra por sí solo que una factura se haya cobrado.
Plazos de cobro
La columna Días vencidos calcula cero si el estado es Pagada y, si no, los días que exceden 30 desde la fecha. Una factura emitida el 25/01/2026 aparece con 0 si está pagada; si sigue pendiente, el contador aumenta cada día. Entre empresas, el plazo legal de pago no puede superar 60 días según la Ley 3/2004 de Morosidad.
Cuando el ranking de clientes da una imagen equivocada
He visto rankings que parecían precisos y, sin embargo, llevaban a decisiones comerciales malas. El problema casi siempre estaba en una factura duplicada, un nombre escrito de dos formas o una retención introducida como 15 en lugar de 15%.
El cliente duplicado
Si escribes Martín López en una fila y Martín Lopez sin tilde en otra, SUMIF los trata como textos distintos. Un cliente que realmente suma 18.000 € puede aparecer como dos clientes de 10.000 € y 8.000 €, alterando el porcentaje de concentración y el estado comercial.
La solución práctica es copiar siempre el nombre exactamente igual. No recomiendo modificar las fórmulas del Ranking para corregir datos sucios: primero normaliza el campo Cliente en Facturación y después revisa el resultado.
La factura repetida y el IVA incorrecto
Una factura de 4.000 € duplicada añade 4.840 € al total si lleva IVA del 21%. En una cartera de 50.000 €, el ranking crecería artificialmente un 9,68%. Antes de tomar decisiones, filtra el número de factura y comprueba que cada referencia aparece una sola vez.
Otro caso habitual: seleccionar 21% para una operación que debía ir al 10%. Sobre 7.350 €, la diferencia de IVA es 808,50 €; además de distorsionar la factura, puede contaminar la conciliación del modelo 303.
Confundir facturación con margen
El primer cliente por ventas no siempre es el más rentable. Un cliente con 25.000 € de facturación y 22.000 € de costes deja 3.000 €; otro con 12.000 € y 3.000 € de costes deja 9.000 €. Esta plantilla clasifica facturación neta, no margen bruto, y esa diferencia debe quedar clara.
Tampoco uses Días vencidos como cálculo de intereses de demora. Es un contador operativo basado en 30 días; la reclamación debe comprobar la fecha de vencimiento pactada y el importe pendiente real.
Cómo convertir el ranking en una rutina comercial mensual
La hoja funciona si la actualizas cuando nace la factura, no cuando ya necesitas una respuesta. Mi rutina preferida es registrar cada emisión el mismo día y reservar 20 minutos el último viernes del mes para revisar posiciones, vencimientos y concentración.
Un cierre de 20 minutos
- Comprueba que la numeración es correlativa y que no falta ninguna factura del mes.
- Filtra Estado para revisar Pendiente y Vencida, empezando por los importes más altos.
- Compara el porcentaje de los tres primeros clientes con el mes anterior.
- Revisa los cambios de Cliente estratégico, recurrente u ocasional.
Si facturas 40.000 € al mes y los tres primeros clientes concentran 28.000 €, dependes de ellos en un 70%. En ese caso, yo priorizaría diversificar ventas antes que perseguir unos pocos euros adicionales de ticket medio.
Engánchalo a tus obligaciones
Antes de preparar el modelo 303, contrasta tipos de IVA, bases y estados. La pestaña Instrucciones recuerda también el modelo 347, el registro de facturas y el cumplimiento del RGPD y la LOPDGDD; la imagen 3 muestra esos seis pasos de uso.
Guarda una copia mensual con un nombre como Ranking-clientes-2026-09.xlsx. No borres la versión anterior: comparar septiembre con agosto permite detectar que un cliente pasó de 8.000 € a 2.500 €, una caída del 68,75%.
Cuándo dejar Excel
Con 100 filas preparadas y 10 posiciones de ranking, la plantilla encaja en una cartera pequeña. Si superas el límite de filas, necesitas varios usuarios simultáneos, histórico por ejercicio o integración con facturación y cobros, pasa a un programa de gestión; forzar este archivo solo aumenta el riesgo de duplicados.
Preguntas frecuentes sobre esta plantilla
Utiliza Facturación neta (€), calculada como el total de factura menos el IRPF. El ranking aplica RANK sobre ese importe, no sobre la base imponible ni sobre el total con IVA.
La pestaña Ranking muestra 10 posiciones, de la fila 9 a la 18. La pestaña Facturación tiene 100 filas operativas preparadas, de la fila 2 a la 101.
Sí. La validación de datos de G2:G101 ofrece 21%, 10% y 4%. Selecciona el tipo aplicable y Excel calcula la cuota de IVA.
El Ranking etiqueta como Cliente estratégico a quien alcanza al menos 10.000 € de facturación neta. Desde 5.000 € aparece como Cliente recurrente y por debajo de esa cifra como Cliente ocasional.
Si el estado es Pagada, el resultado es cero. En los demás estados calcula los días que superan 30 desde la fecha de factura, sin sustituir el vencimiento contractual ni el cálculo de intereses.
No. Facilita el registro y la revisión de importes, pero no genera declaraciones tributarias. Debes contrastar los datos con tus libros de facturas antes de presentar el modelo 303 o comprobar el umbral de 3.005,06 € del modelo 347.
Sobre los autores