Compras y proveedores
Registro de albaranes Excel - Plantilla gratis
Registra albaranes, importes, IVA, incidencias y facturas pendientes. Incluye resumen por proveedor y seguimiento mensual para pymes.
2026-08-26
352 descargas
4.8/5
Descargar plantilla
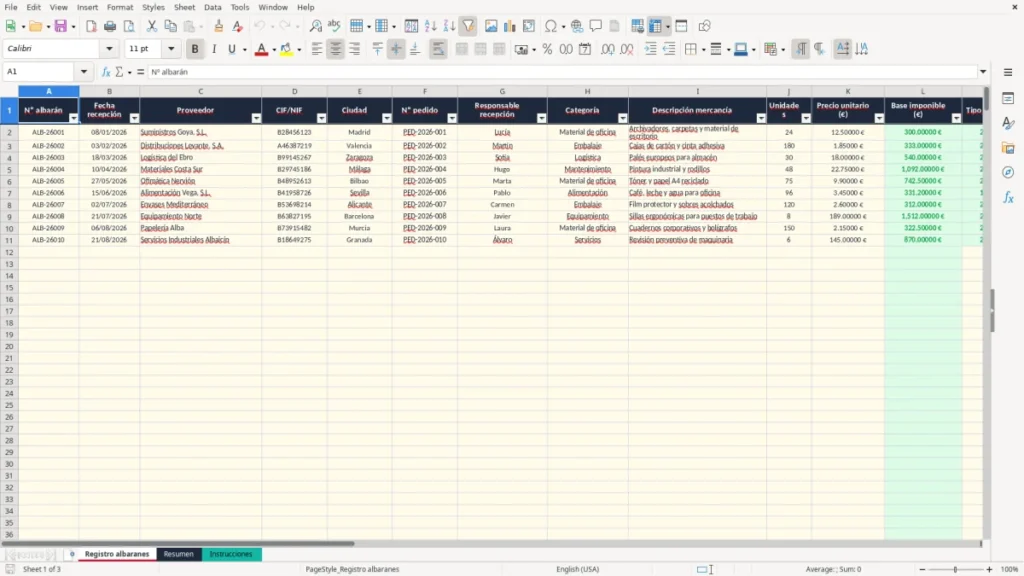
Esta plantilla de Excel registra cada albarán de proveedor en una fila y calcula automáticamente la base imponible, el IVA, el total recibido y los días transcurridos. Incluye las pestañas Registro albaranes, Resumen e Instrucciones para controlar compras, incidencias y facturas pendientes hasta la fila 1000.
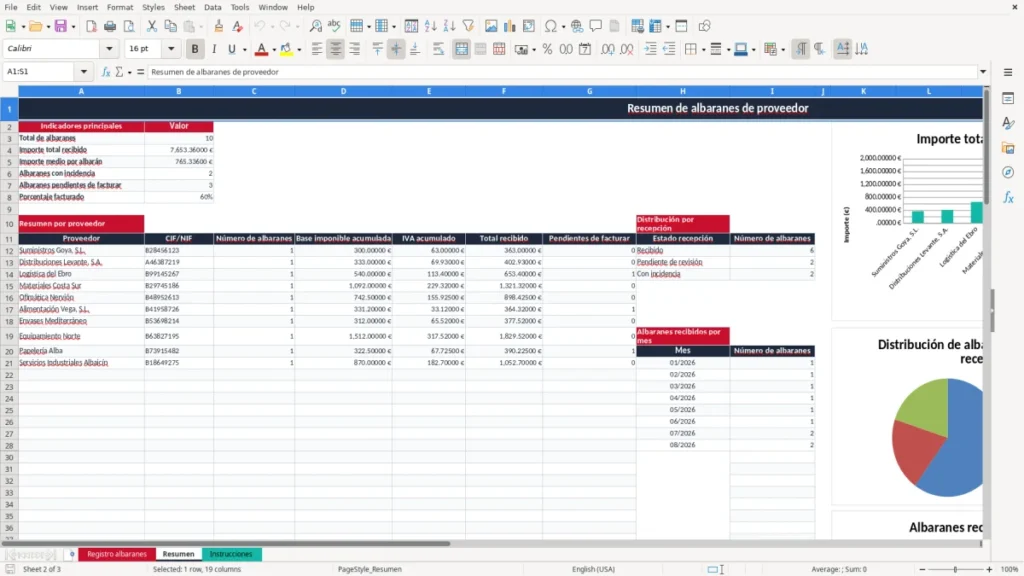
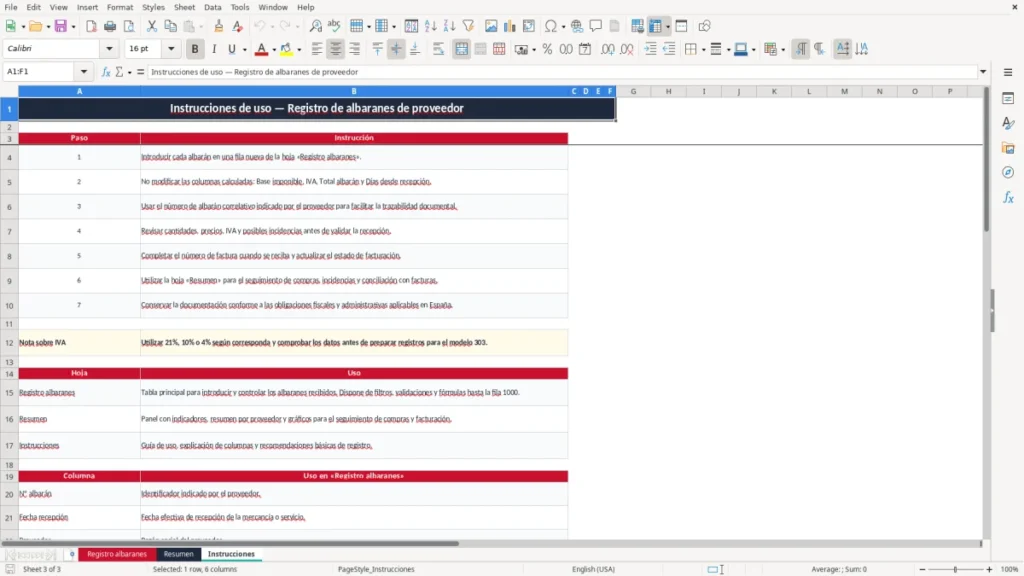
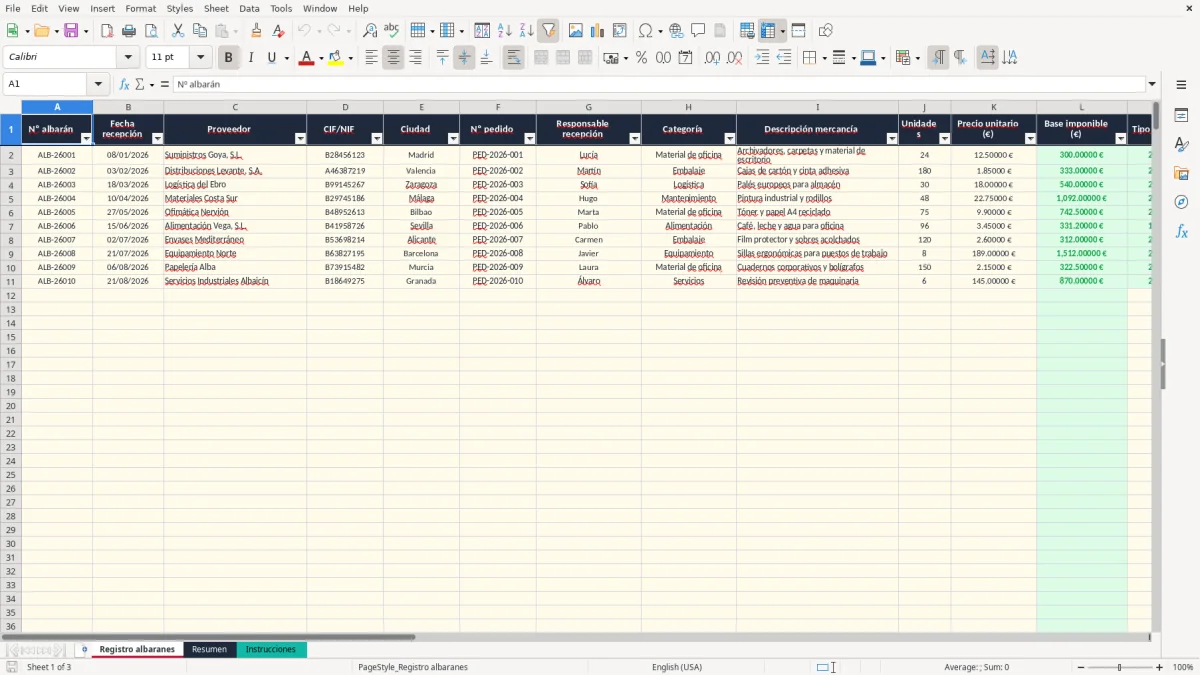
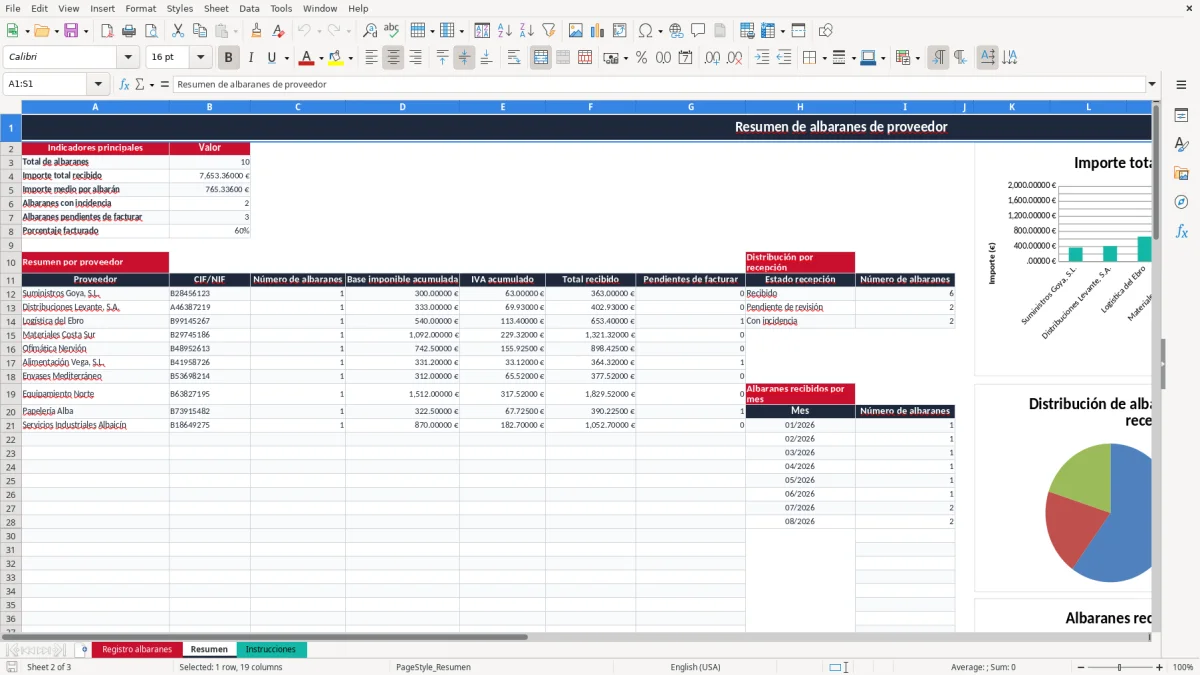
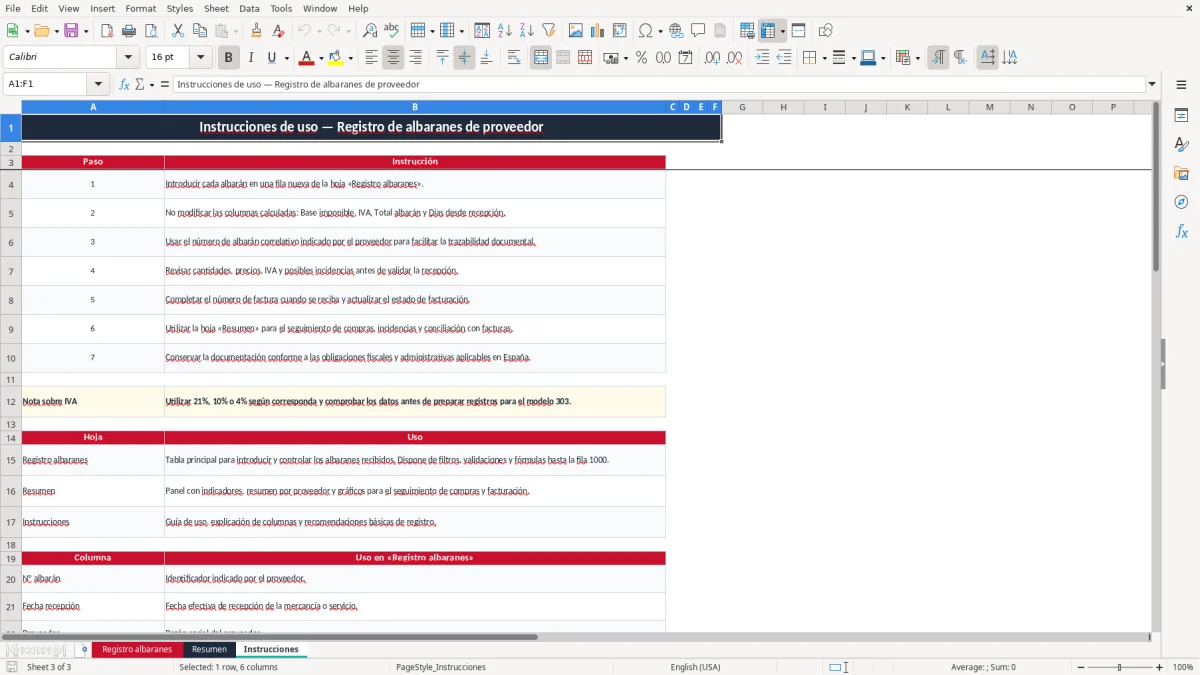
La pestaña Registro albaranes (imagen 1) reúne 21 campos: número y fecha del albarán, proveedor, CIF/NIF, pedido, responsable, mercancía, unidades, precio, tipo de IVA, recepción y facturación. La imagen 2 muestra indicadores, tablas por proveedor y tres gráficos; la imagen 3 explica cómo introducir y revisar los datos.
Las principales ventajas de esta plantilla de Excel
- Calcula la base imponible multiplicando unidades por precio unitario, sin tocar las fórmulas.
- Obtén el IVA y el total del albarán con tipos seleccionables del 21%, 10% o 4%.
- Detecta en un vistazo los albaranes con incidencia y los pendientes de facturar.
- Controla los días desde la recepción mediante una fórmula basada en TODAY.
- Consulta el importe total, el importe medio y el porcentaje facturado en la hoja Resumen.
- Compara hasta 10 proveedores con número de albaranes, base, IVA, total y pendientes.
- Filtra las 999 filas preparadas por proveedor, ciudad, categoría, recepción o facturación.
Guía paso a paso
- Abre Registro albaranes y escribe cada documento en una fila nueva, empezando por la fila 2.
- Introduce el número correlativo, la fecha DD/MM/AAAA, proveedor, CIF/NIF, ciudad y número de pedido.
- Completa responsable, categoría, descripción, unidades y precio unitario. La categoría dispone de una lista con siete opciones.
- Selecciona el tipo de IVA y revisa la base imponible, el IVA y el total calculados automáticamente.
- Marca el estado de recepción: Recibido, Pendiente de revisión o Con incidencia; añade el detalle en Incidencia u Observaciones.
- Cuando llegue la factura, escribe su número y cambia Estado facturación a Facturado, Pendiente o No procede.
- Revisa Resumen al cierre de cada semana o mes y consulta Instrucciones antes de preparar la conciliación documental.
Funciones incluidas
Filtros activados en A1:U1000 y fila superior inmovilizada para trabajar con listados largos.
Validación de datos para IVA, estado de recepción, estado de facturación y categoría.
Fórmulas IF e IFERROR en 999 filas para evitar resultados cuando faltan unidades o precios.
Indicadores con COUNTA, SUM, AVERAGE y COUNTIF en la hoja Resumen.
Desglose por proveedor mediante VLOOKUP, COUNTIF y SUMIF.
Tres gráficos: total recibido por proveedor, distribución del estado de recepción y albaranes recibidos por mes.
Formato de importes en euros, porcentajes de IVA y fechas con presentación DD/MM/AAAA.
Quién necesita controlar los albaranes de proveedor en España
El albarán acredita qué mercancía o servicio se recibió, pero no sustituye a la factura. Una responsable de administración de una pyme con 20 proveedores puede recibir documentos en PDF, papel y correo electrónico; si no los registra al llegar, a final de mes cuesta saber qué compra está pendiente de facturar.
El almacén y la recepción diaria
El encargado de almacén suele anotar el número, fecha, unidades y estado de entrega mientras comprueba el pedido. En la imagen 1, las columnas Nº pedido, Responsable recepción, Descripción mercancía, Unidades e Incidencia permiten vincular el documento con la recepción física, no solo con el importe.
Por ejemplo, 180 cajas a 1,85 € generan una base de 333,00 €. Con IVA del 21%, el IVA asciende a 69,93 € y el total del albarán a 402,93 €. El cálculo queda en L, N y O, mientras la persona solo introduce J, K y M.
El cierre de compras
Un autónomo que compra material para una actividad puede revisar el registro cada viernes. Una tienda online con 300 pedidos al mes necesita cruzar entradas de embalaje con pedidos internos; el campo Nº pedido evita buscar esa relación en varios correos.
En una constructora con cuatro trabajadores, el jefe de obra puede dejar una entrega como Pendiente de revisión y explicar en Observaciones que faltan dos palés. Mi criterio es registrar el albarán el mismo día y corregir la incidencia después: esperar a tener toda la información hace que el documento desaparezca del circuito.
Qué aporta el resumen
La imagen 2 agrupa los datos por proveedor y muestra totales, IVA acumulado y pendientes de facturar. También cuenta los albaranes por estado y por mes, una lectura útil cuando el pico de pedidos concentra 40 recepciones en una semana.
El IVA y la trazabilidad documental del albarán
El albarán no es una factura y por sí solo no permite deducir el IVA soportado. Sirve como soporte de recepción y debe poder relacionarse con la factura recibida, cuyo registro necesitará número, fecha, proveedor, base imponible, tipo y cuota de IVA para la autoliquidación.
Tipos que debes seleccionar
La plantilla ofrece 21% general, 10% reducido y 4% superreducido. En un albarán de 1.000,00 € de base, el IVA será 210,00 € con el tipo general y el total 1.210,00 €; si corresponde el 10%, serán 100,00 € y 1.100,00 €. No selecciones el porcentaje por costumbre: debe coincidir con la naturaleza de la compra y la factura.
El IVA soportado de las facturas recibidas se incorpora al modelo 303 trimestral. El resumen anual se presenta mediante el modelo 390, y el modelo 347 informa de operaciones con terceros que superan 3.005,06 € en el año natural, según corresponda.
Qué documento debe quedar enlazado
En Registro albaranes, Nº albarán, Nº pedido y Nº factura forman la trazabilidad básica. Una factura de 12.500,00 € puede agrupar cinco entregas; anotar el número de factura en cada una evita contabilizar una recepción como pendiente cuando ya está incluida en ese documento.
La factura debe identificar al emisor y receptor con nombre y NIF, llevar numeración correlativa, fecha, base imponible, tipo y cuota de IVA. El albarán puede incluir además ciudad y responsable de recepción, datos operativos que no reemplazan los requisitos fiscales.
Conservación y pago
Conserva los justificantes durante cuatro años a efectos tributarios y seis años conforme al Código de Comercio. Entre empresas, la Ley 3/2004 fija un plazo máximo de pago de 60 días; por eso Estado facturación y Días desde recepción ayudan a localizar compras que están bloqueando la conciliación.
Los descuadres de recepción que terminan costando dinero
El error más caro no suele estar en la multiplicación, sino en registrar una entrega sin comprobarla. Si el proveedor factura 50 unidades a 24,00 € y el almacén recibió 48, la diferencia es de 48,00 € de base; con IVA del 21%, el pago indebido alcanza 58,08 €.
Precio, unidades y tipo de IVA
Es habitual copiar el precio de un pedido antiguo o escribir 12,5 como si fueran 12,50 €. La hoja calcula bien lo que recibe, pero no sabe si el precio pactado era correcto. Para 24 unidades a 12,50 €, el resultado debe ser 300,00 € de base, 63,00 € de IVA y 363,00 € de total.
También he visto albaranes de alimentación cargados al 21% cuando el producto correspondía al 4% o al 10%. En una base de 6.000,00 €, elegir 21% en vez de 10% altera la cuota en 660,00 €; el registro debe revisarse contra la factura y la naturaleza del producto.
Facturas que se quedan fuera
Marcar Recibido no significa Facturado. En una pyme con 80 albaranes mensuales, diez pendientes de factura a 750,00 € representan 7.500,00 € de compras sin conciliar. Si además se paga una factura dos veces porque nadie anotó Nº factura, el problema deja de ser administrativo y pasa a afectar directamente a la tesorería.
Incidencias sin explicación
Un estado Con incidencia sin texto no permite reclamar nada. Escribe qué falta, quién lo verificó y cuándo: 2 unidades dañadas, revisión de Lucía el 14/04/2026. La columna Días desde recepción facilita priorizar una reclamación que lleva 18 días abierta, pero no sustituye la evidencia del albarán firmado.
Mi postura es no borrar nunca una fila incorrecta. Corrige el dato y conserva la referencia documental; eliminarla rompe la secuencia de albaranes y dificulta explicar una diferencia de 300,00 € al revisar el cierre.
Cómo convertir el registro de albaranes en una rutina fija
La plantilla funciona si entra en el circuito de recepción, no si se rellena el día antes de pagar. Reserva 10 minutos al final de cada jornada de almacén: con seis albaranes diarios, son unos 30 documentos semanales y cada uno conserva su fecha, proveedor y responsable.
Un cierre semanal sencillo
Los viernes filtra Estado recepción para localizar Pendiente de revisión y Con incidencia. Después filtra Estado facturación por Pendiente y contacta con administración o proveedor; si hay ocho documentos de 400,00 €, estás siguiendo 3.200,00 € de compras sin factura.
- Introduce primero los campos documentales y deja las columnas calculadas sin modificar.
- Usa las listas de validación para evitar variantes como Recibido, recibido o Entregado.
- Revisa el tipo de IVA contra la factura antes de preparar el modelo 303.
- Escribe una incidencia concreta, no solo pendiente.
El cierre mensual
Al terminar el mes, guarda una copia del archivo y revisa Resumen: importe total recibido, media por albarán, incidencias, pendientes y porcentaje facturado. Si registraste 25 albaranes por 18.000,00 €, el promedio correcto será 720,00 €; una cifra anómala suele revelar unidades o precios mal escritos.
No dupliques pestañas dentro de este archivo para crear meses: el Resumen trabaja con el rango completo hasta la fila 1000. Es mejor conservar todas las fechas en Registro albaranes y filtrar por mes.
Cuándo pasar a software
Excel sigue siendo práctico para una pyme con unos cientos de documentos al año. Cuando varias personas editan a la vez, hay más de 1.000 filas, necesitas permisos, lectura automática de facturas o integración con compras y contabilidad, toca pasar a un programa de gestión; mantener copias manuales acaba costando más que la licencia.
Preguntas frecuentes sobre esta plantilla
El albarán acredita la entrega o recepción de mercancía y la factura documenta la operación económica y el IVA. Registra ambos números relacionados: Nº albarán en la hoja principal y Nº factura cuando la recibas.
Las columnas Base imponible, IVA, Total albarán y Días desde recepción se calculan automáticamente en las filas preparadas hasta la 1000. No escribas encima de esas fórmulas.
La lista de validación permite seleccionar 21%, 10% o 4%. Comprueba siempre que el tipo elegido coincide con la factura y con la operación antes de usar los datos en el modelo 303.
Sí. Selecciona Con incidencia en Estado recepción y describe el problema en Incidencia u Observaciones, por ejemplo, 2 unidades dañadas o mercancía pendiente de comprobar.
Resume el número de albaranes, importe total, importe medio, incidencias, pendientes de facturar y porcentaje facturado. También desglosa proveedores, estados de recepción y albaranes recibidos por mes mediante tres gráficos.
Registro albaranes tiene fórmulas, filtros y validaciones desde la fila 2 hasta la fila 1000, por lo que puedes trabajar con hasta 999 filas preparadas. Si superas ese volumen, conviene migrar a una herramienta de compras o gestión documental.
Sobre los autores